
24. september kommer en ny rentebeslutning fra Norges Bank. Men før du venter på hva som skjer med styringsrenten, er det én ting du kan gjøre selv: finne ut om banken din faktisk gir deg en konkurransedyktig rente.
Torsdag 24. september offentliggjør Norges Bank sin neste rentebeslutning. I august valgte sentralbanken å holde styringsrenten uendret på 4,25 prosent, og samtidig varslet de at nye prognoser kommer i september.
For mange med boliglån betyr rentemøtet først og fremst ett spørsmål: Skal lånet mitt bli dyrere eller billigere?
Det er naturlig å følge med, men mens mye av oppmerksomheten rettes mot hva Norges Bank gjør med styringsrenten, er det lett å glemme den renten du faktisk kan gjøre noe med selv: boliglånsrenten din.
For selv om styringsrenten er lik for alle, så er kan boligrenten variere fra kunde til kunde.
Norges Bank bestemmer styringsrenten. Banken bestemmer din rente.
Styringsrenten er Norges Banks viktigste verktøy for å holde prisveksten lav og stabil, og den påvirker rentenivået i resten av økonomien. Når styringsrenten endres, vil det derfor ofte påvirke hva bankene krever i rente på boliglån.
Men det betyr ikke at alle boliglånskunder får samme rente.
Bankene setter sine egne betingelser, og renten du får kan blant annet påvirkes av størrelsen på lånet, verdien på boligen, belåningsgraden din og hvilke betingelser banken er villig til å tilby deg som kunde.
Det betyr også at naboen med et ganske likt boliglån kan ha bedre rente enn deg.
Og her ligger kanskje det viktigste poenget før rentemøtet: Du trenger ikke vente på at Norges Bank skal endre styringsrenten for å undersøke om du kan få en bedre avtale.
Når sjekket du boliglånsrenten sist?
Boligkostnader er en av de kostnadene man ikke stiller spørsmål til for tak over hode er noe vi alle må ha, men her er det likevel mye å hente for mange.
Forbrukerrådet har tidligere pekt på nettopp dette. Eksisterende kunder kan ende med dårligere betingelser enn kunder som nylig har flyttet på seg, og rådet er derfor tydelig på at boliglånskunder bør sammenligne og forhandle med banken med jevne mellomrom.
Det betyr ikke nødvendigvis at du må bytte bank. Men banken bør få muligheten til å vise at betingelsene du har fortsatt er konkurransedyktige.
Små renteforskjeller kan bli store beløp
Forskjellen mellom for eksempel 5,0 og 5,5 prosent rente ser kanskje ikke dramatisk ut når du ser prosentene ved siden av hverandre men på et større boliglån blir regnestykket et annet.
Har du et boliglån på fire millioner kroner, tilsvarer en renteforskjell på 0,5 prosentpoeng rundt 20 000 kroner i renteutgifter i året, før man tar hensyn til skatteeffekter og hvordan lånet nedbetales.
Selv en forbedring på 0,1 eller 0,2 prosentpoeng kan derfor være verdt å undersøke.
Det er også derfor rentemøtet kan være en god anledning til å gjøre mer enn å lese overskriftene om hva Norges Bank bestemmer. Bruk det som en påminnelse om å se på ditt eget lån.
Dette bør du sjekke før 24. september
Start med å logge inn i banken og finne ut hvilken rente du faktisk har i dag. Se gjerne på både nominell og effektiv rente. Den effektive renten inkluderer gebyrer og andre kostnader og gir derfor et bedre bilde av hva lånet faktisk koster.
Deretter kan du undersøke hva andre banker tilbyr på tilsvarende boliglån. Her er det viktig å sammenligne lån med omtrent samme størrelse og belåningsgrad, slik at sammenligningen blir relevant til din situasjon.
Har boligen din økt i verdi siden lånet ble tatt opp, kan det også være verdt å undersøke om en ny verdivurdering gir deg lavere belåningsgrad. Forbrukerrådet trekker nettopp frem dette som en mulig vei til bedre lånebetingelser.
Når du har gjort dette, sitter du med det viktigste du trenger før du kontakter banken: et sammenligningsgrunnlag.
Ring banken.
Du trenger heller ikke gjøre samtalen mer komplisert enn nødvendig.
Fortell banken hvilken rente du har i dag, at du har undersøkt hvilke betingelser som finnes i markedet, og spør om de kan gi deg en bedre rente.
Det verste som kan skje er at svaret er nei.
Får du derimot et bedre tilbud, kan noen minutters arbeid påvirke det du betaler hver eneste måned fremover. Hvis banken ikke ønsker å justere renten, vet du samtidig mer om hvor konkurransedyktig avtalen din faktisk er, og kan vurdere om det finnes bedre alternativer.
Du trenger ikke ta forhandlingen alene
For mange er det ikke mangel på muligheter som gjør at boliglånet blir stående. Det er tiden og tiltaket det krever å undersøke markedet, sammenligne tilbud og ta selve forhandlingen.
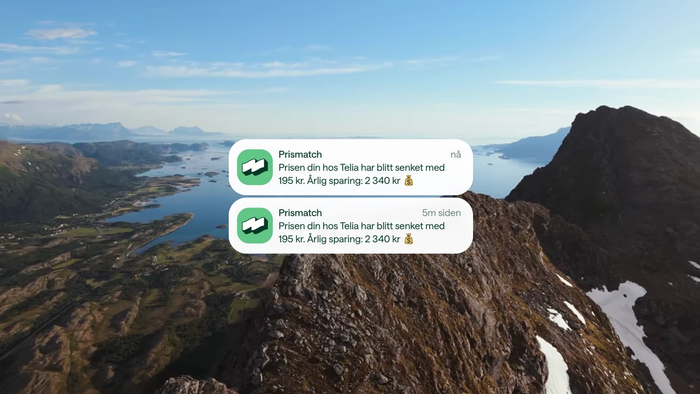
Det er også her Prismatch kommer inn.
Prismatch kan hjelpe deg med å utfordre betingelsene du allerede har, slik at du slipper å gjøre hele jobben selv. Målet er ikke å flytte boliglånet for enhver pris, men å finne ut om avtalen du har fortsatt står seg mot alternativene i markedet.
Noen ganger ligger den beste avtalen et annet sted. Andre ganger kan banken du allerede har være villig til å gi deg bedre betingelser når avtalen faktisk blir utfordret.
Ikke bare vent på 24. september
24.september får vi vite hva Norges Bank gjør med styringsrenten. Det vil påvirke forventningene til renteutviklingen videre og kan etter hvert påvirke hva norske boliglånskunder betaler.
Men din egen rente er ikke noe du bare trenger å følge med på fra sidelinjen.
Frem til da bruk tiden din på å finne ut hva du betaler, sammenlign betingelsene dine og tørre å utfordre banken din.